Mỹ nói phần lớn coin không phải chứng khoán: cách đọc tin này đúng tầm — kể cả khi tiêu đề gọi nó là lịch sử
Một câu, và cái nền của nó
Ngày 30/10/2026, tại Câu lạc bộ Kinh tế Dallas, Chủ tịch SEC Paul Atkins nhắc lại một câu mà cơ quan này từng không chịu nói suốt nhiều năm:
"…most crypto assets are not themselves securities."
Tạm dịch: phần lớn tài sản mã hóa tự thân không phải là chứng khoán.
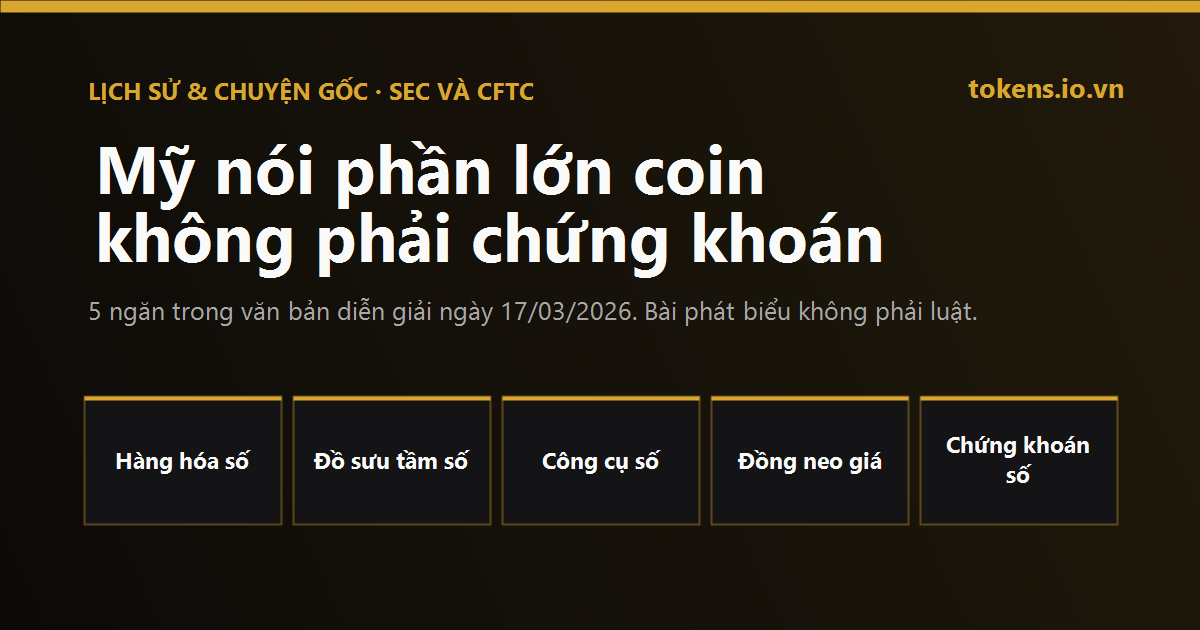
Nghe thì giống một tuyên bố mới. Thật ra nó đứng trên một văn bản đã có từ 7 tháng trước. Ngày 17/03/2026, SEC và CFTC — Ủy ban Giao dịch Hàng hóa Tương lai — cùng ra một văn bản diễn giải dài 68 trang về cách luật chứng khoán Mỹ áp dụng cho tài sản mã hóa. Bài phát biểu ở Dallas là ông Atkins tóm văn bản đó lại thành 1 câu.
5 ngăn của văn bản ngày 17/03
Đến đây thì dễ đọc thành "Bitcoin, Ether đã được Mỹ tuyên bố không phải chứng khoán, vậy là xong". Nhưng văn bản có một câu móc rất quan trọng, và đây là phần ít tiêu đề nào nhắc.
Chữ "tự thân" là chữ quan trọng nhất
Văn bản nói các nhóm 1, 2, 3 tự thân không phải chứng khoán. Nhưng một tài sản không phải chứng khoán vẫn có thể được bán kèm một hợp đồng đầu tư — và cái hợp đồng đầu tư đó thì là chứng khoán.
Ví dụ dễ hình dung: một đồng meme tự thân là đồ sưu tầm. Nhưng nếu ai đó bán nó cho bạn kèm lời hứa "nhóm chúng tôi sẽ xây hệ sinh thái, giá sẽ lên, bạn sẽ có lời" — thì cái bạn mua không còn chỉ là một đồ sưu tầm. Nó là một lời hứa sinh lời dựa trên công sức của người khác. Ở Mỹ, đó là dấu hiệu của chứng khoán.
Văn bản cũng nói một hợp đồng đầu tư như vậy có thể kết thúc: khi nhóm phát triển đã làm xong những gì họ hứa và hệ thống tự chạy được, đồng đó có thể rời khỏi vùng luật chứng khoán. Ông Atkins từng nói đúng ý đó khi văn bản ra đời: hợp đồng đầu tư có thể đi tới hồi kết.
Bài phát biểu không phải luật
Đây là chỗ cần đọc đúng tầm. Ở Mỹ lúc này, cách phân loại trên đang đứng ở 3 tầng, và chưa tầng nào là luật do Quốc hội thông qua:
Chuyện dự luật CLARITY trượt và vì sao CFTC phải "đi đường vòng" đã được nhà này kể trong bài về luật Mỹ tắc ở Thượng viện.
Việt Nam đã chọn một đường khác
Mỹ mất nhiều năm tranh cãi "coin có phải chứng khoán không", vì luật của họ có từ những năm 1930 và phải diễn giải để áp vào thứ mới. Việt Nam viết luật mới từ đầu, nên trả lời câu đó ngay trong định nghĩa.
Luật 71/2025/QH15, Điều 47, chia tài sản số làm tài sản ảo, tài sản mã hóa và tài sản số khác — và ghi rõ các nhóm này không bao gồm chứng khoán, không bao gồm các dạng số của tiền pháp định. Nhà này đã đọc kỹ cái cây phân loại đó trong bài về tài sản số, tài sản ảo, tài sản mã hóa.
Có một chi tiết thú vị: dù luật nói tài sản mã hóa không phải chứng khoán, hồ sơ xin mở sàn tài sản mã hóa ở Việt Nam lại do Ủy ban Chứng khoán Nhà nước tiếp nhận. Nghĩa là Việt Nam tách tên gọi, nhưng giao việc quản lý thị trường cho cơ quan có nghề quản lý thị trường.
Tin này chạm tới bạn ở đâu
Nếu bạn ở Việt Nam, câu trả lời ngắn là: ít hơn tiêu đề làm bạn tưởng. SEC không quyết định bạn được mua bán ở đâu. Thứ quyết định là khoản 2 Điều 7 Nghị quyết 05: 6 tháng sau khi tổ chức đầu tiên được cấp phép, giao dịch không qua tổ chức được cấp phép sẽ bị xử lý — nhà này đã đọc từng chữ trong bài khai trương.
Nhưng nó chạm theo 1 đường gián tiếp đáng biết: các sàn được cấp phép ở Việt Nam sau này sẽ phải chọn đồng nào được niêm yết. Cách các thị trường lớn phân loại — đồng nào là "hàng hóa số", đồng nào bị coi là hứa hẹn sinh lời — nhiều khả năng sẽ là một trong những thứ được nhìn vào. Đây là suy luận của tôi, không phải quy định nào đã ban hành.
Đọc xong rồi thì đi tiếp đâu
Muốn biết 7 loại token của ngành rơi vào 3 ngăn của luật Việt Nam thế nào, mở bài về 7 loại token và 3 ngăn của Luật 71 — đặt cạnh 5 nhóm của Mỹ trong bài này là thấy 2 cách chia khác nhau.
Còn nếu bạn mới ghé nhà này, chỗ nên đọc trước là bản đồ 4 tầng của luật tài sản số Việt Nam.
Chúc bạn khai ngộ
Master Xuân Hùng
P.s: Sống trong mục tiêu.
Từ mục tiêu, con đường sẽ hiện dần ra.