Sổ ghi giao dịch để quyết toán thuế: 7 cột phải có
Vì sao vẫn phải ghi khi sàn đã khấu trừ hộ
Thông tư 41/2026/TT-BTC đặt ra cơ chế rất tiện: sàn khấu trừ ngay tại thời điểm khớp lệnh, kê khai và nộp thay, rồi cuối năm cấp chứng từ khấu trừ cho bạn. Tôi đã bóc kỹ cơ chế đó trong bài về Thông tư 41.
Nghe xong nhiều người kết luận: vậy khỏi ghi gì cả. Kết luận đó hụt ở 3 chỗ.
Chỗ thứ nhất: cơ chế nộp thay chỉ chạy với phần đi qua tổ chức được cấp phép. Tính tới hôm nay chưa có tổ chức nào tại Việt Nam được cấp phép, nên chưa có ai đang khấu trừ hộ bạn cả — trong khi Thông tư 32/2026/TT-BTC đã có hiệu lực từ 27/03/2026.
Chỗ thứ hai: phần bạn tự chuyển giữa các ví, tự hoán đổi, nhận từ người khác thì không có bên nào ghi hộ.
Chỗ thứ ba, và là chỗ quan trọng nhất: chứng từ do bên khác cấp là bản ghi của họ. Khi cần đối chiếu, người có sổ riêng ở thế hoàn toàn khác người chỉ có mỗi bản sao kê tải về.
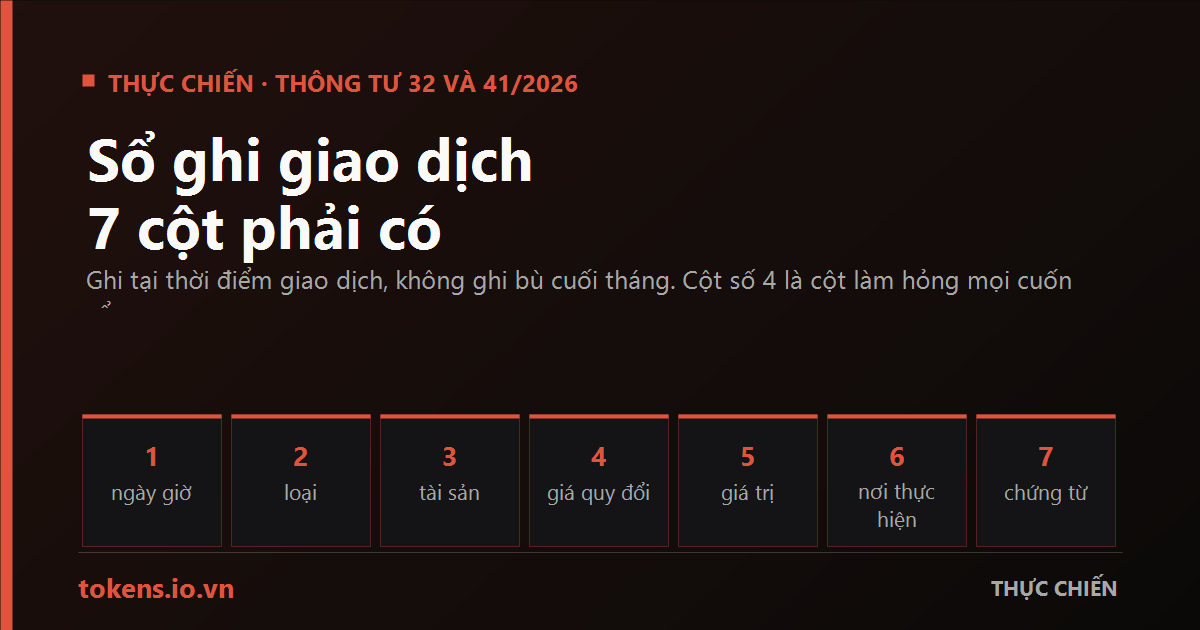
7 cột, không cần nhiều hơn
Sổ này không cần phần mềm. Một bảng tính là đủ. Điều duy nhất cần giữ là kỷ luật: ghi tại thời điểm giao dịch, không ghi bù vào cuối tháng.
Cột số 4 là cột làm hỏng mọi cuốn sổ
Cột giá quy đổi ra tiền đồng là chỗ mọi người bỏ cuộc, vì nó đòi một thông tin chỉ tồn tại đúng lúc giao dịch xảy ra.
Sau 6 tháng, muốn biết 1 đơn vị tài sản đó bằng bao nhiêu tiền đồng vào 14 giờ 37 phút một ngày cụ thể, bạn phải đi tìm dữ liệu giá theo giờ, rồi còn phải quy từ đô sang đồng theo tỷ giá ngày đó. Việc mất 20 giây lúc giao dịch thành việc mất nửa buổi sau này — và bản dựng lại thì luôn kém tin cậy hơn bản ghi tại chỗ.
Vì sao cột số 5 không quan tâm bạn lãi hay lỗ
Đây là điểm nhiều người hiểu ngược, và hiểu ngược thì tính sai toàn bộ.
Thông tư 32/2026/TT-BTC đặt mức 0,1% với cá nhân trên từng lần chuyển nhượng, tính trên giá trị giao dịch. Không phải trên phần chênh lệch. Nghĩa là bán lỗ vẫn phát sinh nghĩa vụ, vì cơ sở tính là giá trị bán ra chứ không phải khoản lãi.
Tôi đã viết riêng một bài về hệ quả này: bán lỗ vẫn phải nộp thuế 0,1%.
Hệ quả thực tế cho cuốn sổ: số lần giao dịch quan trọng ngang giá trị mỗi lần. Một người mua bán 200 lần trong năm với giá trị nhỏ có thể chịu tổng nghĩa vụ lớn hơn người giao dịch 5 lần với giá trị lớn. Cột số 5 cộng dồn theo tháng cho bạn thấy điều đó ngay, còn cảm giác thì không.
Mỗi tháng 10 phút, làm 1 việc duy nhất
Cuối mỗi tháng, mở sổ và làm đúng 3 phép:
Phép thứ nhất: cộng cột số 5 của cả tháng. Đó là tổng giá trị chuyển nhượng. Nhân 0,1% ra con số nghĩa vụ ước tính của tháng.
Phép thứ hai: đếm số dòng thiếu cột 7. Mỗi dòng thiếu chứng từ là một dòng bạn sẽ không chứng minh được. Bổ sung ngay khi còn nhớ.
Phép thứ ba: đối chiếu cột 6 với các bản sao kê tải về. Nếu sàn có ghi mà sổ bạn không có, hoặc ngược lại, đó là chỗ cần tìm ra lý do — trước khi nó thành chênh lệch của cả năm.
Ba phép này mất khoảng 10 phút. Làm đủ 12 tháng, tới lúc cần đối chiếu với chứng từ khấu trừ do sàn cấp, bạn không phải dựng lại gì cả.
3 tình huống cuốn sổ này trả công
Tình huống thứ nhất: sàn cấp chứng từ mà số không khớp với trí nhớ của bạn. Không có sổ thì bạn chỉ có 2 lựa chọn — tin hoặc cãi mà không có gì trong tay. Có sổ thì bạn chỉ ra được đúng dòng nào lệch.
Tình huống thứ hai: bạn cần chứng minh nguồn gốc một khoản tiền. Cột 1, 6 và 7 đi cùng nhau tạo thành một chuỗi có thời gian, có nơi chốn, có mã tra được.
Tình huống thứ ba, ít ai nghĩ tới: người thân cần biết bạn có gì và ở đâu. Cuốn sổ này, tự nó, đã là một phần của bản kê tài sản. Tôi đã viết về khoảng trống này trong bài về thừa kế tài sản số.
Đọc xong rồi thì đi tiếp đâu
Nếu bạn muốn hiểu cơ chế sàn khấu trừ và nộp thay, đọc bài về Thông tư 41.
Nếu bạn muốn biết vì sao bán lỗ vẫn phát sinh nghĩa vụ, đọc bài về thuế 0,1% khi bán lỗ.
Nếu bạn giữ coin trong ví riêng và muốn biết luật chạm tới đâu, đọc bài về ví tự quản trong Nghị định 284.
Chúc bạn khai ngộ
Master Xuân Hùng
P.s: Sống trong mục tiêu.
Từ mục tiêu, con đường sẽ hiện dần ra.