Người mua bitcoin nhiều nhất thế giới, chưa bán một đồng nào
Tháng 8/2020, một công ty phần mềm làm một việc chưa ai làm
MicroStrategy là công ty phần mềm phân tích dữ liệu, niêm yết trên sàn Mỹ, tồn tại từ những năm 1990. Không phải công ty tiền mã hóa. Không phải quỹ đầu tư.
Tháng 8/2020, họ công bố đem 250 triệu đô tiền mặt trong kho bạc doanh nghiệp đi mua bitcoin, coi đó là tài sản dự trữ. Đây là lần đầu một công ty đại chúng làm việc này ở quy mô đó, và công bố công khai.
Chi tiết quan trọng nhất của câu chuyện nằm ngay ở đây, và nó không phải con số: đó là một quyết định kho bạc của doanh nghiệp niêm yết, nên nó phải đi qua hội đồng quản trị, phải công bố, phải vào báo cáo tài chính, phải chịu kiểm toán.
Nói cách khác: từ phút đầu tiên, quyết định đó để lại giấy tờ. Ai cũng mở ra đọc được, kể cả người phản đối.
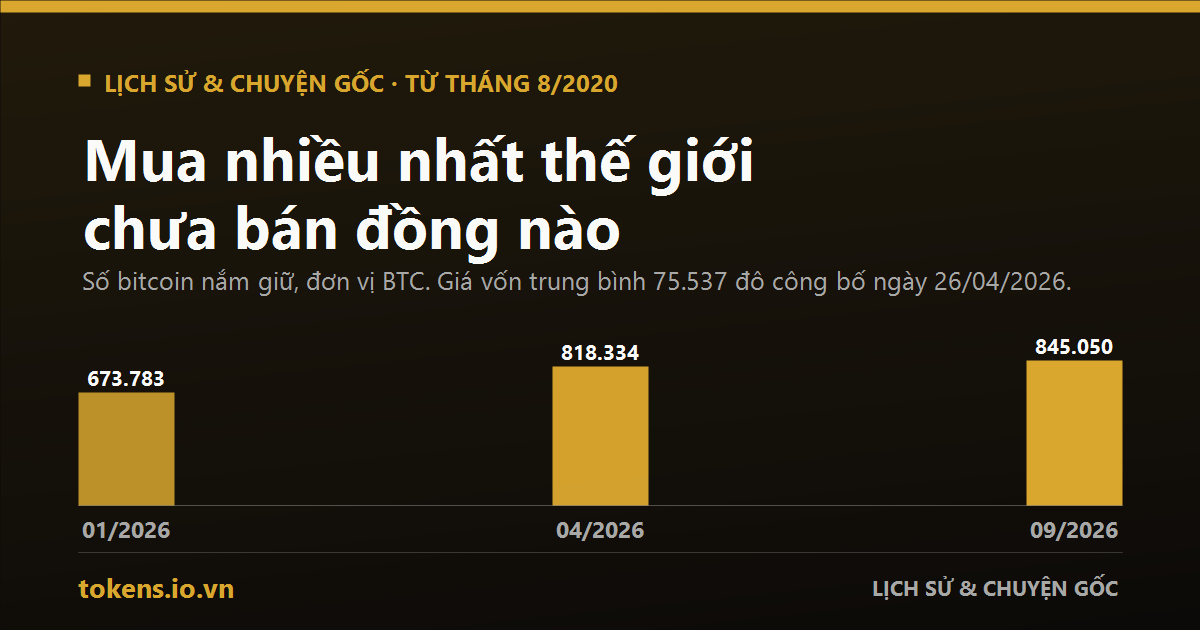
Con số đi tới đâu, tính đến hôm nay
Chi tiết "10 tuần liền không mua" đáng chú ý hơn con số tổng. Nó cho thấy đây không phải một cái máy mua tự động. Có những quãng dừng, và những quãng dừng đó cũng được công bố như những lần mua.
Cái đáng học không phải "họ mua bitcoin"
Nếu bài học rút ra là "người giỏi mua bitcoin nên tôi cũng mua" thì đó là bài học tệ nhất có thể rút ra từ câu chuyện này, và nó bỏ qua toàn bộ phần khó.
Có 3 thứ đáng học, và cả 3 đều không liên quan tới việc mua gì.
Đây chính là chỗ tôi muốn bạn để ý. Trong bài về iFan và Pincoin, mô hình đó cũng nói về lợi nhuận, cũng có con số, cũng có người tin. Khác biệt không nằm ở việc bên nào lãi. Khác biệt nằm ở chỗ một bên để lại hồ sơ kiểm được, còn bên kia chỉ để lại lời hứa.
Một con số công khai có thể sai. Một con số không công khai thì không sai được, vì không ai kiểm được nó — và đó mới là thứ đáng sợ.
Mặt còn lại: tiền ở đâu ra
Kể một nửa câu chuyện thì thành quảng cáo. Nửa còn lại thế này.
Số tiền đó không đến từ lợi nhuận bán phần mềm. Phần lớn đến từ việc huy động vốn trên thị trường tài chính: phát hành thêm cổ phiếu và phát hành trái phiếu. Nghĩa là công ty dùng khả năng vay mượn của mình để tích lũy một tài sản biến động mạnh.
Cơ chế đó có 2 mặt, và cả 2 mặt đều là hệ quả của cùng một cái đòn bẩy. Khi giá tài sản cao hơn giá vốn, cấu trúc này khuếch đại phần được. Khi giá xuống dưới giá vốn, chính cấu trúc đó khuếch đại phần mất, và nghĩa vụ nợ thì không giảm theo giá.
Con số 75.537 đô vì thế không chỉ là một dòng thống kê. Nó là cái mốc để bất kỳ ai cũng tự đo được vị thế đó đang ở đâu, vào bất kỳ ngày nào, chỉ bằng cách so với giá thị trường.
Một chiến lược kho bạc của doanh nghiệp niêm yết không phải là một khuôn để cá nhân chép lại. Doanh nghiệp có kỳ hạn khác, có nguồn vốn khác, và có nghĩa vụ công bố mà cá nhân không có. Cái chép được là cách ghi chép và cách công bố, không phải cách phân bổ tài sản.
Ở Việt Nam thì một doanh nghiệp làm được tới đâu
Câu hỏi tự nhiên tiếp theo: một công ty Việt Nam có thể ghi bitcoin vào bảng cân đối kế toán không?
Câu trả lời ngắn: đã có văn bản hướng dẫn, và nó mới ra tháng 3 năm nay. Thông tư 15/2026/TT-BTC ban hành ngày 04/03/2026 hướng dẫn nguyên tắc kế toán cho các tổ chức tham gia thị trường tài sản mã hóa, áp dụng từ năm tài chính 2026, trong đó có nhà đầu tư trong nước là tổ chức.
Nghĩa là câu hỏi này ở Việt Nam đã bước từ vùng không có gì sang vùng có hướng dẫn. Tôi bóc riêng Thông tư 15 trong bài tới, vì nó là mốc mà rất ít người xếp vào bảng.
Đọc xong rồi thì đi tiếp đâu
Nếu bạn muốn thấy mặt ngược lại — những cỗ máy không để lại hồ sơ nào — đọc bài về iFan và Pincoin hoặc bài về Mt.Gox và FTX.
Nếu bạn muốn hiểu vì sao tổng cung bitcoin dừng ở 21 triệu, đọc bài về halving.
Nếu bạn muốn biết khung thuế Việt Nam chạm tới đâu, đọc bài về thuế 0,1% kể cả khi bán lỗ.
Chúc bạn khai ngộ
Master Xuân Hùng
P.s: Sống trong mục tiêu.
Từ mục tiêu, con đường sẽ hiện dần ra.